Diverse
Guvernanța AI trece în sectorul bancar de la conformitate la avantaj strategic
Deloitte România: Inteligența artificială se extinde rapid în sectorul bancar, de la relația cu clienții și operațiunile curente până la analiza datelor, prevenirea fraudelor și automatizarea proceselor interne. Pe măsură ce utilizarea tehnologiei crește, băncile sunt nevoite să își adapteze mecanismele de guvernanță și control, iar regulile privind AI pot deveni mai mult decât o obligație de conformitate: un instrument pentru extinderea utilizării tehnologiei în condiții de risc controlat, potrivit unei analize Deloitte România.
În urmă cu câțiva ani, utilizarea AI în bănci era asociată în principal cu proiecte-pilot și identificarea unor posibile cazuri de utilizare. În prezent, tehnologia este integrată în tot mai multe activități, ceea ce schimbă și natura riscurilor pe care instituțiile financiare trebuie să le gestioneze.
„Provocarea constă, mai degrabă, în adaptarea acestor mecanisme la o tehnologie care evoluează rapid și care poate ajunge să fie utilizată simultan în zeci sau chiar sute de procese“, arată analiștii Deloitte România.
AI nu poate fi tratată exclusiv ca un risc tehnologic și nici nu poate rămâne în responsabilitatea departamentelor IT sau a echipelor care gestionează datele. Utilizarea sistemelor de inteligență artificială poate avea implicații asupra riscului de model, riscului operațional, securității cibernetice, protecției datelor, conduitei, relației cu clienții și riscurilor asociate furnizorilor externi.
Deloitte: Băncile trebuie să integreze guvernanța AI în mecanismele deja existente de administrare a riscurilor
Responsabilitățile trebuie stabilite între funcțiile de business, IT, Risk și Compliance, astfel încât utilizarea unui sistem AI să nu fie privită ca o decizie exclusiv tehnică.
Potrivit studiului Deloitte „Banking on Trust”, în 2026, peste 60% dintre angajații băncilor utilizează AI cel puțin săptămânal, față de aproximativ 30% în anul anterior. În același timp, numai 13% dintre băncile analizate au atins un nivel optimizat de guvernanță AI, în timp ce pentru 87% există încă un potențial semnificativ de îmbunătățire.
Diferențele de maturitate nu țin însă doar de existența unor politici și proceduri. Unul dintre punctele critice este capacitatea organizației de a stabili responsabilități clare și de a avea angajați cu competențele necesare pentru gestionarea noilor tehnologii.
O politică de utilizare a AI, chiar dacă este bine documentată, nu este suficientă dacă banca nu stabilește cine aprobă un anumit caz de utilizare, cine evaluează nivelul de risc, cine urmărește performanța sistemului după implementare și cine intervine atunci când rezultatele acestuia nu mai corespund parametrilor pentru care a fost proiectat.
Pentru instituțiile financiare, următoarea etapă este trecerea de la existența formală a unui cadru de guvernanță la aplicarea sa efectivă. Aceasta presupune inventarierea sistemelor AI utilizate, clasificarea lor în funcție de nivelul de risc, stabilirea responsabilităților pe întregul ciclu de viață și introducerea unor mecanisme de control proporționale cu riscurile identificate.
În același timp, managementul băncii trebuie să aibă o imagine clară asupra modului în care este utilizată inteligența artificială. Deciziile privind această tehnologie nu pot rămâne exclusiv la nivelul departamentelor tehnice, deoarece efectele sale pot ajunge în zone precum relația cu clienții, procesele operaționale și administrarea riscurilor.
Guvernanța AI nu înseamnă însă introducerea unui număr tot mai mare de controale. Un cadru excesiv de complex poate încetini implementarea tehnologiei și poate limita beneficiile urmărite de bănci.
Miza este stabilirea unui echilibru între controlul riscurilor și capacitatea de inovare. Băncile au nevoie de reguli suficient de solide pentru a putea utiliza AI cu un nivel adecvat de încredere, dar și de procese suficient de flexibile pentru a permite extinderea tehnologiei.
Datele din studiul Deloitte indică faptul că instituțiile cu un nivel mai ridicat de maturitate în guvernanța AI tind să utilizeze mai intens această tehnologie. În această perspectivă, guvernanța poate deveni un factor care susține adoptarea AI, nu doar un mecanism prin care băncile răspund unor cerințe de conformitate.
O nouă provocare este reprezentată de dezvoltarea soluțiilor de tip „agentic AI“, care pot depăși funcția de generare de informații sau recomandări și pot ajunge să execute acțiuni cu un grad mai mare de autonomie. Extinderea acestor sisteme va pune presiune suplimentară asupra mecanismelor de control.
Monitorizarea continuă, administrarea drepturilor de acces, trasabilitatea acțiunilor, posibilitatea de oprire a sistemului și intervenția umană în punctele relevante vor deveni componente importante ale guvernanței AI.
Pentru sectorul bancar, problema nu mai este dacă inteligența artificială va fi utilizată, ci dacă mecanismele de guvernanță vor evolua suficient de rapid pentru a susține extinderea tehnologiei.
Integrarea guvernanței în etapele de proiectare, dezvoltare și implementare a sistemelor AI, în locul adăugării controalelor abia la finalul procesului, poate permite băncilor să treacă de la proiecte-pilot la utilizarea AI ca instrument operațional și de business.
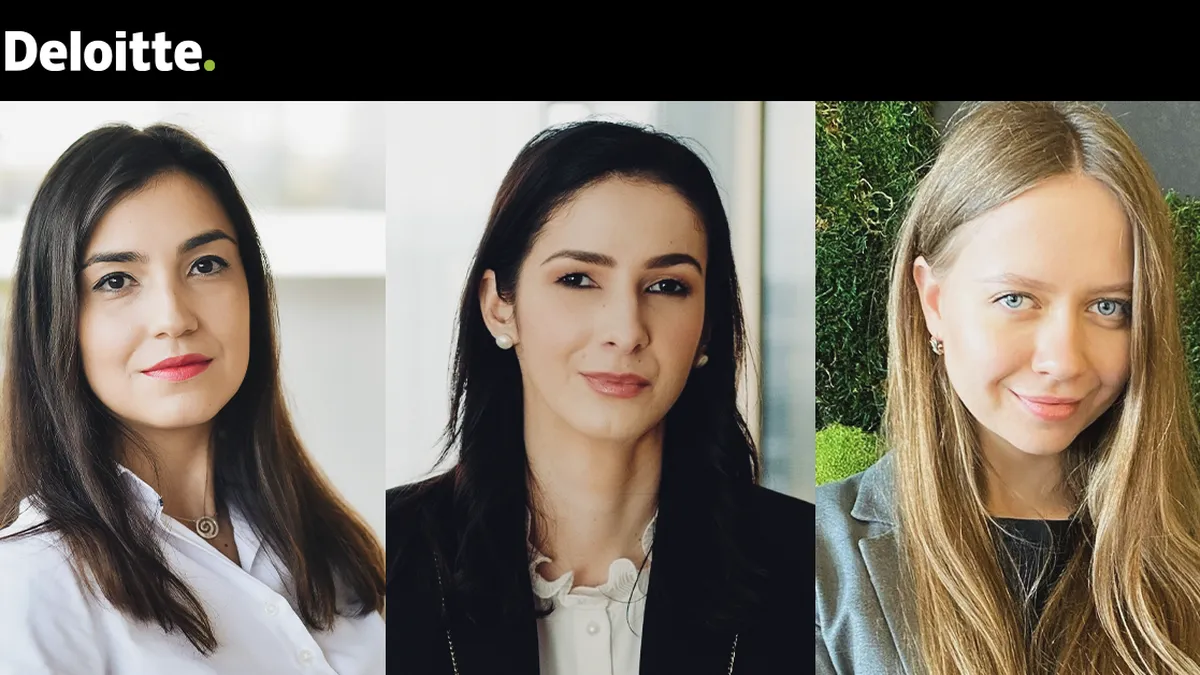
Analiză semnată de Andrada Tănase, Partener, Oana Ceban, Manager, și Victoria Tocan, Senior Consultant, Risk & Regulatory Advisory, Deloitte România.

Alte articole





Trending
09 Oct. - 18:05

09 Oct. - 16:13
09 Oct. - 10:11
09 Oct. - 11:05
