Economie
FIC avertizează: Taxele impredictibile descurajează investițiile și pot reduce veniturile statului pe termen lung
64% dintre companiile participante la un sondaj al Consiliului Investitorilor Străini au amânat, redus sau reconsiderat investițiile după introducerea impozitului pe cifra de afaceri. Reprezentanții investitorilor cer Guvernului un calendar fiscal predictibil, perioade de tranziție pentru modificările legislative și o simplificare reală a birocrației, înainte de digitalizarea administrației.
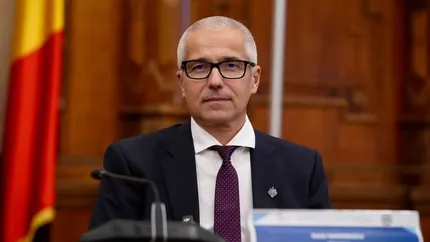
Directorul executiv al Consiliului Investitorilor Străini (FIC), Ruxandra Bădilă, avertizează că măsurile fiscale trebuie analizate nu doar prin prisma sumelor pe care statul le încasează imediat, ci și în funcție de efectele pe care le produc asupra investițiilor, activității companiilor și veniturilor bugetare pe termen mediu și lung. În opinia sa, taxele insuficient fundamentate și lipsa de predictibilitate pot determina firmele să renunțe la investiții, să le amâne sau chiar să își mute activitatea, ceea ce reduce, în timp, baza de impozitare și potențialul de încasări al statului.
Te-ar mai putea interesa și: Alexandru Nazare: Bugetul pentru 2027 trebuie să asigure finanţare predictibilă pentru primării, dar şi continuarea reducerii deficitului
FIC avertizează: Taxele impredictibile descurajează investițiile și pot reduce veniturile statului pe termen lung
Potrivit Ruxandrei Bădilă, un sondaj realizat de FIC în rândul companiilor arată că 64% dintre respondenți au amânat, redus sau reconsiderat planurile de investiții după introducerea impozitului minim pe cifra de afaceri (IMCA). În același timp, încasările raportate din această taxă au fost de aproximativ 240 de milioane de euro, mult sub estimarea inițială de 1,2 miliarde de euro.
Reprezentanta FIC consideră că această diferență evidențiază riscurile unor măsuri fiscale care nu sunt suficient de bine calibrate și care nu oferă mediului de afaceri stabilitatea necesară pentru planificarea investițiilor. Ea atrage atenția că, atunci când o companie își reduce sau amână investițiile, statul nu pierde doar încasările imediate asociate respectivei activități, ci și veniturile fiscale care ar fi putut fi generate în anii următori.
Aceste venituri ar fi provenit din profiturile companiilor, din locurile de muncă create, din taxele aferente salariilor și din consumul angajaților, precum și din activitatea economică dezvoltată în jurul investițiilor. În acest context, Bădilă susține că eficiența unei taxe trebuie evaluată printr-o analiză mai amplă, care să includă atât efectele asupra mediului investițional, cât și impactul total asupra bugetului public.
Un alt subiect important abordat de directorul executiv al FIC a fost calendarul fiscal solicitat noului Guvern. Reprezentanta investitorilor consideră că firmele au nevoie de suficient timp pentru a se adapta atunci când autoritățile decid modificări ale legislației fiscale.
În viziunea FIC, un calendar fiscal ar trebui să fie un plan concret, care să prezinte din timp schimbările avute în vedere pentru cel puțin un an. Modificările ar trebui anunțate cu minimum șase luni înainte de aplicare, iar acest interval trebuie respectat. În plus, între momentul adoptării unei decizii și intrarea ei efectivă în vigoare ar trebui să existe o perioadă de tranziție, astfel încât companiile să își poată adapta sistemele și procedurile interne.
Bădilă a explicat că implementarea rapidă a unor schimbări fiscale poate crea dificultăți operaționale, în condițiile în care firmele utilizează sisteme informatice și platforme digitale complexe, care nu pot fi modificate de pe o zi pe alta. Din acest motiv, predictibilitatea nu reprezintă doar o solicitare a investitorilor, ci și o condiție practică pentru aplicarea eficientă a legislației.
Ca exemplu de bună practică, aceasta a menționat Elveția, care a anunțat în 2025 majorarea cotei TVA cu aplicare începând din 2028, într-un plan prevăzut să se desfășoare pe o perioadă de zece ani. Potrivit reprezentantei FIC, exemplul ilustrează importanța unui orizont de timp suficient de lung pentru ca mediul de afaceri să poată anticipa și pregăti schimbările fiscale.
Ruxandra Bădilă a abordat și problema debirocratizării administrației publice, în contextul inițiativelor Guvernului privind înființarea unui sistem de tip one-stop-shop pentru obținerea autorizațiilor. Ea a apreciat implicarea asociațiilor de investitori și a organizațiilor de business în acest demers, dar a atras atenția că simpla digitalizare a procedurilor existente nu va rezolva problemele structurale ale administrației.
În opinia sa, înainte ca procesele administrative să fie automatizate sau integrate în sisteme digitale, acestea trebuie analizate și simplificate. Altfel, autoritățile riscă să transfere în mediul digital aceleași proceduri complicate, suprapuse și ineficiente care există deja în sistemul administrativ.
Reprezentanta FIC a explicat că, în prezent, există numeroase suprapuneri între procese, autorizații și responsabilitățile diferitelor instituții. Unele dintre aceste probleme provin și din suprapunerea directivelor europene transpuse în legislația națională peste reglementările deja existente.

Alte articole






Trending
16 Nov. - 09:29
