Știri interne
Planificarea financiară pentru situații neprevăzute: instrumente disponibile și cum le folosești corect
O cheltuială medicală neașteptată, o perioadă fără venit sau o reparație majoră la locuință pot da peste cap bugetul chiar și atunci când ai impresia că îl controlezi bine. Diferența dintre un disconfort temporar și un blocaj financiar stă, de cele mai multe ori, în pregătire. Dacă îți construiești din timp un plan clar, reduci presiunea și iei decizii mai bune. Vezi ce instrumente ai la dispoziție și cum funcționează ele în practică.
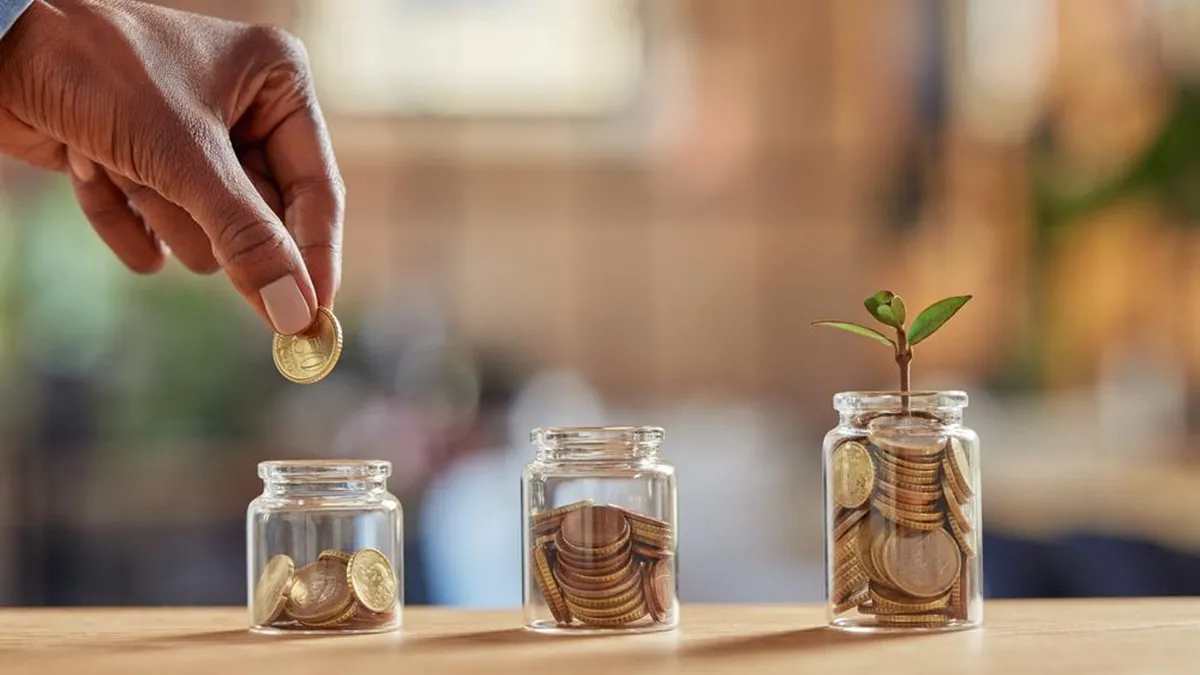
Identifică riscurile și stabilește prioritățile
Primul pas este să identifici ce te poate afecta direct. Nu porni de la scenarii extreme, ci de la situații probabile pentru tine.
Întreabă-te:
1. Ce se întâmplă dacă rămâi fără venit 3 luni?
2. Cine depinde financiar de tine?
3. Ai credite sau obligații fixe care nu pot fi amânate?
4. Ce costuri medicale ar trebui să suporți din fonduri proprii?
Pentru un tânăr profesionist la început de carieră, riscul principal poate fi instabilitatea venitului. Pentru un adult cu familie, presiunea vine din rate, cheltuieli cu copiii și responsabilități pe termen lung. După 50 de ani, atenția se mută mai mult spre sănătate și tranziția către pensie.
Scrie pe hârtie cheltuielile lunare esențiale: locuință, utilități, mâncare, transport, rate, educație. Aceasta este baza de calcul pentru următoarele instrumente.
Construiește un fond de urgență funcțional
Fondul de urgență este prima rezervă la care apelezi. Folosește-l doar pentru urgențe, nu pentru vacanțe sau achiziții impulsive.
Ca reper general, păstrezi echivalentul a 3 până la 6 luni de cheltuieli esențiale. Dacă ai venituri variabile sau lucrezi pe cont propriu, mergi spre limita superioară. Dacă ai un job stabil și puține obligații, poți începe cu 3 luni și crește treptat.
Cum construiești un fond de urgență?
1. Deschide un cont separat de cel curent.
2. Setează un transfer automat în ziua în care încasezi venitul.
3. Direcționează bonusurile sau veniturile suplimentare direct în acest cont.
4. Refă suma imediat după ce ai folosit-o.
Păstrează banii în instrumente lichide, cum ar fi un cont de economii sau un depozit cu acces rapid. Nu investi această sumă în active volatile. Scopul nu este randamentul, ci disponibilitatea imediată.
Folosește asigurările pentru riscuri mari
Economisirea acoperă cheltuieli moderate. Pentru riscuri care pot genera costuri mari, transferul riscului prin asigurare rămâne o soluție practică.
Asigurarea de viață și protecția venitului
Dacă ai persoane în întreținere sau credite, analizează o poliță de asigurare de viață. Printr-o astfel de poliță, stabilești o sumă asigurată care se plătește în caz de deces sau, în funcție de contract, în caz de invaliditate.
Dacă alegi o poliță de risc simplă, plătești o primă mai redusă și acoperi strict evenimentele grave. Dacă alegi o variantă cu componentă de economisire, combini protecția cu acumularea pe termen lung.
Decizia depinde de obiectivele tale și de buget.
Pentru un părinte cu doi copii și un credit ipotecar, o sumă asigurată care acoperă soldul creditului și câțiva ani de cheltuieli curente poate menține stabilitatea familiei în caz de eveniment nefericit.
Asigurarea de sănătate și locuință
O intervenție chirurgicală sau un tratament complex pot depăși rapid economiile disponibile. O asigurare de sănătate reduce presiunea asupra fondului de urgență și îți oferă acces la servicii medicale fără costuri mari dintr-o dată.
La fel, asigurarea locuinței acoperă daune produse de incendii, inundații sau alte evenimente. Costul reparațiilor poate ajunge la sume greu de acoperit din economii curente. Verifică anual polițele și actualizează sumele asigurate în funcție de valoarea reală a bunurilor.
Diversifică economiile și investițiile
După ce ai fondul de urgență și protecția de bază, poți construi rezerve pentru obiective pe termen mediu și lung.
Împarte banii în funcție de orizontul de timp:
1. Sume necesare în următorii 1 sau 2 ani, păstrate în instrumente cu risc scăzut.
2. Sume pentru obiective la 5 ani sau mai mult, alocate gradual în fonduri diversificate sau alte instrumente potrivite profilului tău.
Dacă știi că vei avea nevoie de bani pentru avansul unei locuințe peste doi ani, evită expunerea la fluctuații mari. Dacă economisești pentru pensie și mai ai 20 de ani până atunci, poți tolera variații temporare.
Nu investi bani de care ai putea avea nevoie urgent. Corelează fiecare instrument cu un scop clar.
Controlează bugetul și fluxul de numerar
Orice plan funcționează doar dacă știi exact cum circulă banii tăi.
Începe cu o analiză simplă:
1. Notează toate veniturile lunare.
2. Împarte cheltuielile în fixe și variabile.
3. Identifică acele cheltuieli pe care le poți reduce rapid în caz de nevoie.
Poți folosi regula 50 30 20 ca punct de plecare, dar adaptează procentele la realitatea ta. Dacă rata la locuință depășește 40 la sută din venit, ajustează celelalte categorii astfel încât să păstrezi un procent pentru economii.
Revizuiește bugetul la fiecare trei luni sau atunci când apare o schimbare majoră, cum ar fi un nou job sau un copil. Ajustările regulate te ajută să previi dezechilibrele.
Caută orientare specializată și gândește pe termen lung
Planificarea devine mai eficientă atunci când privești imaginea de ansamblu. Un specialist în consultanță financiară te poate ajuta să corelezi fondul de urgență, asigurările și investițiile într-o strategie coerentă.
Primești o analiză adaptată veniturilor, obiectivelor și toleranței tale la risc.
Indiferent de vârstă sau nivel de venit, actualizează anual planul financiar. Verifică dacă:
1. Fondul de urgență acoperă cheltuielile actuale.
2. Sumele asigurate corespund nevoilor reale.
3. Investițiile sunt aliniate cu obiectivele tale.
4. Bugetul reflectă prioritățile curente.
Planificarea financiară pentru situații neprevăzute nu elimină riscurile, dar îți oferă control și opțiuni. Dacă începi cu pași mici și aplici consecvent aceste instrumente, reduci impactul evenimentelor neașteptate și îți protejezi stabilitatea financiară pe termen lung.

Alte articole



Trending
17 Sep. - 10:32
17 Sep. - 17:29

17 Sep. - 16:55
17 Sep. - 15:39
17 Sep. - 12:46
