Economie
Victor Negrescu: Europa are economii de 10.000 de miliarde de euro, dar nu reușește să le transforme în investiții. Ce soluții propune pentru România
Deși gospodăriile europene dețin aproximativ 10.000 de miliarde de euro în depozite bancare, Uniunea Europeană se confruntă cu un deficit major de investiții, estimat la 750–800 de miliarde de euro anual.

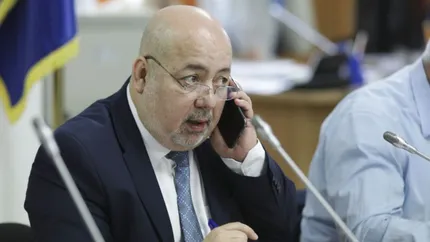
Europa se confruntă cu un paradox economic: deși dispune de economii considerabile, capitalul disponibil nu este transformat suficient în investiții care să susțină dezvoltarea companiilor și competitivitatea Uniunii Europene. Vicepreședintele Parlamentului European, Victor Negrescu, a atras atenția asupra acestei probleme în cadrul Forumului „Finanțe Digitale în Europa Centrală și de Est”, organizat joi, la București. Potrivit acestuia, gospodăriile europene dețin aproximativ 10.000 de miliarde de euro în depozite bancare, în timp ce economia europeană are nevoie de investiții suplimentare de 750–800 de miliarde de euro anual pentru a-și consolida competitivitatea, conform estimărilor prezentate în raportul Draghi.
Te-ar mai putea interesa și: Victor Negrescu, după consultările cu Luca Niculescu: „România are nevoie de un guvern stabil și de o majoritate clară”
Victor Negrescu: Europa are economii de 10.000 de miliarde de euro, dar nu reușește să le transforme în investiții. Ce soluții propune pentru România
Victor Negrescu consideră că problema Europei nu este doar lipsa capitalului, ci și dificultatea de a direcționa eficient banii către proiecte productive. Deși Uniunea Europeană are peste 450 de milioane de consumatori, numeroase companii europene întâmpină dificultăți în obținerea finanțării, iar unele sunt nevoite să caute investiții în afara blocului comunitar. În plus, piețele financiare europene rămân fragmentate, ceea ce limitează accesul întreprinderilor la capital și împiedică dezvoltarea unor afaceri inovatoare la nivel internațional.
În acest context, vicepreședintele Parlamentului European susține dezvoltarea unor instrumente financiare care să ofere cetățenilor mai multe posibilități de utilizare a economiilor, fără a-i expune unor investiții riscante. În același timp, companiile ar trebui să poată obține finanțare mai ușor, în funcție de nevoile lor și de etapa de dezvoltare în care se află. Una dintre soluțiile importante este Uniunea Economiilor și Investițiilor, o reformă europeană menită să mobilizeze mai eficient capitalul disponibil și să faciliteze circulația investițiilor între statele membre.
Negrescu consideră că această reformă ar putea reprezenta o oportunitate importantă pentru România și pentru întreaga regiune a Europei Centrale și de Est. Timp de mai multe decenii, economiile din această zonă au recuperat decalajele față de statele occidentale cu ajutorul investițiilor publice, al fondurilor europene și al capitalului străin. Aceste surse de finanțare rămân importante, însă următoarea etapă de dezvoltare trebuie să se bazeze și pe piețe de capital mai puternice, finanțarea companiilor inovatoare și implicarea mai mare a cetățenilor în oportunitățile de investiții.
În ceea ce privește România, europarlamentarul a menționat că valoarea de piață a companiilor listate pe piața reglementată a ajuns la aproximativ 579 de miliarde de lei la sfârșitul anului 2025, potrivit datelor Autorității de Supraveghere Financiară. Deși reprezintă un progres important, adevărata provocare este ca piața de capital să contribuie mai mult la finanțarea economiei reale și la dezvoltarea întreprinderilor.
Un alt subiect important abordat de Victor Negrescu a fost rolul digitalizării și al inteligenței artificiale în transformarea sistemului financiar european. Aceste tehnologii pot îmbunătăți evaluarea riscurilor, pot reduce costurile administrative și pot facilita accesul companiilor mici și mijlocii la finanțare. De asemenea, digitalizarea poate simplifica investițiile transfrontaliere și poate permite firmelor inovatoare să se dezvolte pe piața europeană fără să fie nevoite să își mute activitatea în alte state sau în afara Uniunii.
Totuși, dezvoltarea tehnologică vine și cu riscuri importante. Negrescu a avertizat că fraudele, atacurile cibernetice și deciziile automatizate netransparente pot afecta încrederea cetățenilor în sistemul financiar. În opinia sa, încrederea este esențială pentru funcționarea unei economii digitale, iar o singură fraudă majoră sau o decizie automatizată care nu poate fi explicată poate afecta serios relația dintre cetățeni și instituțiile financiare.
Amploarea acestor riscuri este ilustrată de datele privind fraudele de plată. În anul 2024, fraudele raportate în Spațiul Economic European au însumat 4,2 miliarde de euro. Din acest motiv, vicepreședintele Parlamentului European consideră că securitatea digitală nu mai trebuie privită doar ca o problemă tehnică, ci și ca una economică și socială, care influențează încrederea populației în instituții.
În acest sens, Uniunea Europeană a introdus mai multe reglementări pentru a consolida siguranța sectorului financiar digital. Printre acestea se numără regulamentul MiCA, care stabilește reguli comune pentru piețele criptoactivelor, DORA, care urmărește consolidarea rezilienței operaționale digitale a sectorului financiar, și AI Act, care stabilește cerințe pentru utilizările inteligenței artificiale ce pot afecta drepturile și interesele cetățenilor.
Negrescu susține însă că reglementările trebuie să fie clare, proporționale și aplicate în mod unitar în toate statele membre. El avertizează că Uniunea Europeană nu trebuie să creeze un sistem în care fiecare inovație este reglementată înainte de a-i fi înțeles potențialul, dar nici să permită dezvoltarea unei piețe digitale în care cetățenii sunt lăsați să suporte singuri riscurile. În plus, companiile fintech care respectă legislația europeană ar trebui să poată funcționa pe întreaga piață unică fără să fie nevoite să se confrunte cu 27 de interpretări administrative diferite ale acelorași reguli.
Un alt punct important al intervenției sale a vizat educația financiară și digitală, pe care europarlamentarul dorește să o transforme într-o prioritate strategică europeană. Potrivit datelor Eurobarometrului privind educația financiară, doar 18% dintre cetățenii Uniunii Europene au un nivel ridicat de cunoștințe financiare. Această situație poate deveni o problemă în contextul dezvoltării rapide a platformelor digitale și al accesului tot mai facil la produse de investiții.
Victor Negrescu a subliniat că oamenii trebuie să înțeleagă diferențele dintre economisire și investiție, dintre randament și risc, dar și dintre un produs financiar autorizat și o promisiune frauduloasă. În acest scop, el propune introducerea mai consistentă a educației financiare și digitale în programa școlară, dezvoltarea unor programe de formare pentru adulți și sprijinirea persoanelor vulnerabile, care sunt mai expuse riscurilor asociate mediului digital.

Citește și
Alte articole



Trending
12 Nov. - 11:39

11 Nov. - 14:15
11 Nov. - 15:42
